Ulga na robotyzację pozwala odliczyć od podstawy opodatkowania dodatkowe 50% kosztów robota przemysłowego i jego wyposażenia, a jej przedłużenie do 2036 roku jest uchwalone, ale jeszcze nie obowiązuje. Stan na 9.11.2026: ustawa czeka na podpis Prezydenta. Niżej sprawdzisz, czy Twój zakup się łapie, ile to jest w złotówkach na przykładzie celi paletyzującej i czy kupować robota w grudniu 2026, czy w 2027 roku.
Co jest pewne, a co czeka na podpis Prezydenta?
Pewne jest to, co obowiązuje dziś. Odliczasz 50% kosztów poniesionych na robotyzację w latach 2022–2026 (w CIT: do końca roku podatkowego rozpoczętego w 2026 r.). To dodatek do zwykłych kosztów: wydatek rozliczasz jak 150%, czyli 100% jako koszt uzyskania przychodów i 50% jako ulgę.
Przedłużenie jest w ustawie z 22.10.2026 o zmianie ustaw o PIT, CIT i ryczałcie. Sejm uchwalił ją 22.10.2026 (371 głosów za, 8 przeciw), Senat przyjął bez poprawek 27.10.2026, a 28.10.2026 trafiła do Prezydenta. Ma on 21 dni, czyli do 18.11.2026. Może ją podpisać, skierować do Trybunału Konstytucyjnego albo zawetować (Sejm odrzuca weto większością 3/5). Dopóki ustawa nie zostanie ogłoszona w Dzienniku Ustaw, obowiązuje okres 2022–2026 i taki podają strony Ministerstwa Finansów.
| Element ulgi | Dziś | Jeśli ustawa wejdzie w życie |
|---|---|---|
| Okres | Koszty poniesione w latach 2022–2026 | Do 2036 r. Przepis przedłużający wchodzi w życie 31.12.2026, reszta 1.01.2027 |
| Stawka odliczenia | 50% | Bez zmian, 50% |
| Środki trwałe i WNiP | Kosztem kwalifikowanym jest odpis amortyzacyjny (stanowisko MF) | Wprost w ustawie (nowy ust. 2a): odpisy amortyzacyjne dokonane w danym roku |
| Wyłączenia: EU ETS, paliwa kopalne, składowiska i spalarnie odpadów | Obowiązują | Uchylone, ale dla kosztów poniesionych przed 1.01.2027 nadal obowiązują |
| Definicja robota i katalog kosztów | Art. 52jb PIT i art. 38eb CIT | Bez zmian |
- Przy okazji. Ta sama ustawa uchyla od 2027 r. ulgę na ekspansję. Koszty poniesione wcześniej rozliczysz według dotychczasowych zasad.
Czy Twój zakup się łapie? Robot, wyposażenie i granice ulgi
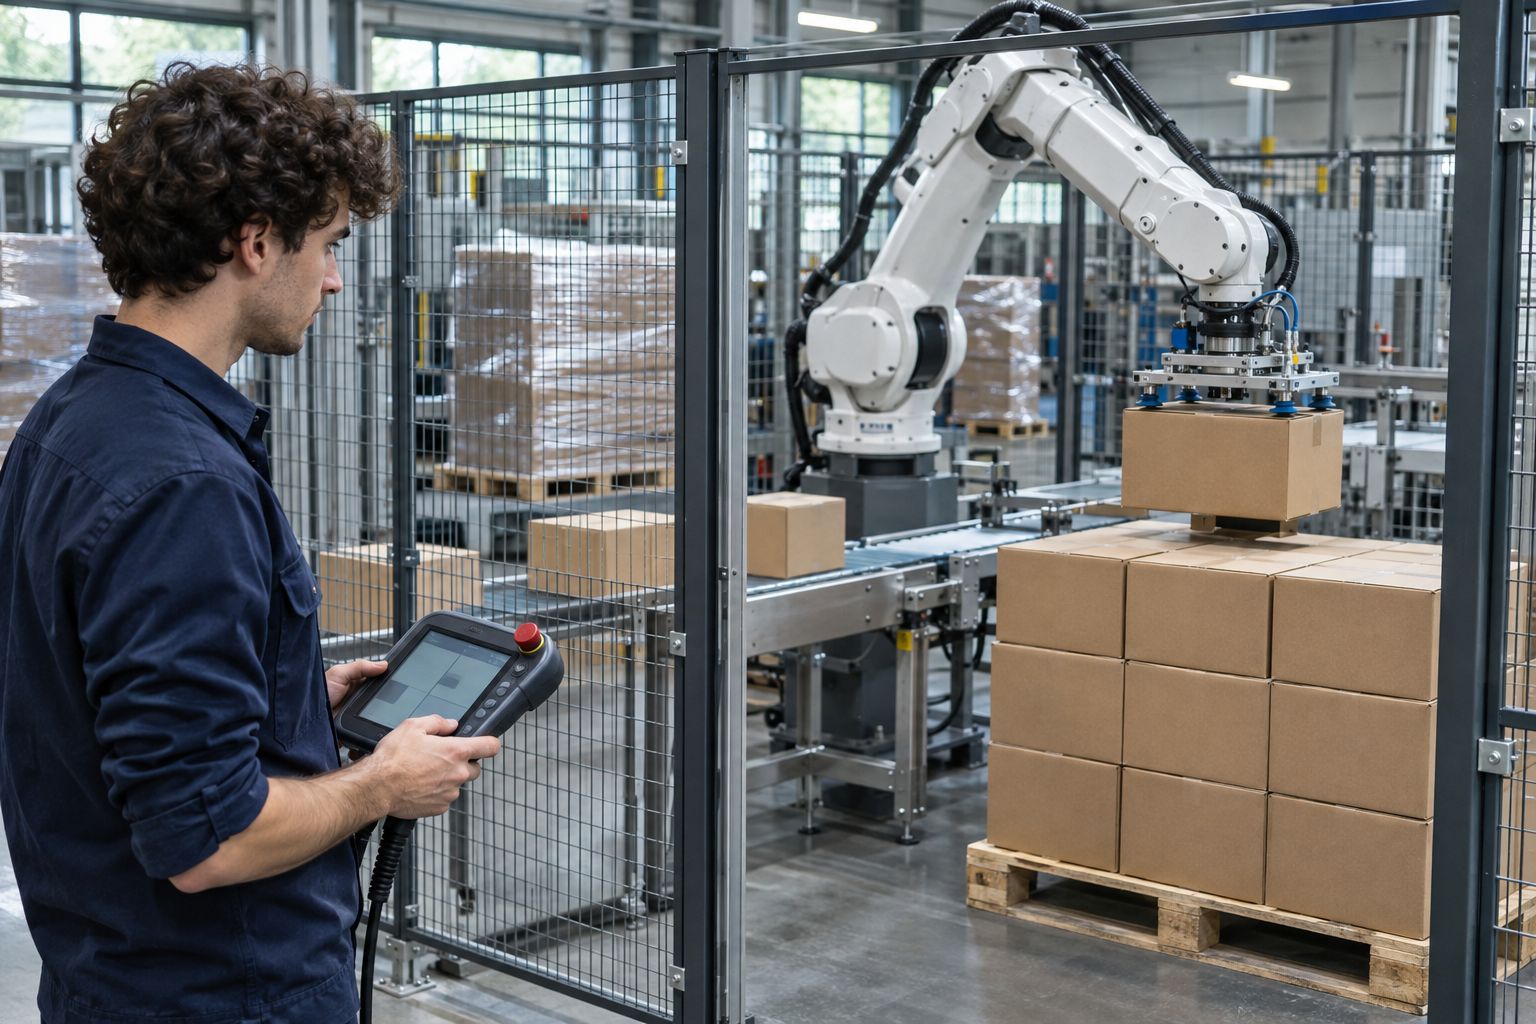
Ustawa ma własną definicję robota przemysłowego i nie odsyła do żadnej normy. To automatycznie sterowana, programowalna, wielozadaniowa maszyna, stacjonarna lub mobilna, o co najmniej 3 stopniach swobody i z właściwościami manipulacyjnymi lub lokomocyjnymi do zastosowań przemysłowych. Musi też spełniać łącznie cztery warunki:
| Wydatek | Czy wchodzi do ulgi | Uwaga |
|---|---|---|
| Fabrycznie nowy robot przemysłowy | Tak | Spełniający definicję i cztery warunki |
| Chwytak i inne urządzenia peryferyjne | Tak | Ustawa wymienia efektory końcowe do paletyzacji, pakowania i handlingu, pozycjonery, tory jezdne, stacje załadowcze i odbiorcze |
| Ogrodzenia, osłony, kurtyny świetlne, skanery obszarowe, czujniki | Tak | Urządzenia zapewniające ergonomię i bezpieczeństwo pracy przy robocie |
| Systemy zdalnego zarządzania, diagnozowania i serwisu robota | Tak | Na przykład czujniki i kamery |
| Panele operatorskie | Tak | Urządzenia do interakcji człowieka z maszyną |
| Oprogramowanie niezbędne do uruchomienia robota | Tak | Jako wartość niematerialna i prawna |
| Szkolenia z obsługi robotów | Tak | Koszt rozliczasz w roku poniesienia |
| Leasing finansowy | Tak | Tylko gdy po podstawowym okresie umowy własność przechodzi na Ciebie |
| Leasing operacyjny | Nie | Nie przenosi własności |
- 1. Cyfrowa wymiana danych. Robot wymienia dane z urządzeniami sterującymi, diagnostycznymi lub monitorującymi (zdalne sterowanie, programowanie, diagnozowanie).
- 2. Połączenie z systemami teleinformatycznymi. Chodzi o systemy usprawniające produkcję, na przykład zarządzanie produkcją czy planowanie.
- 3. Monitoring. Robota nadzorują czujniki, kamery lub podobne urządzenia.
- 4. Integracja. Robot jest zintegrowany z innymi maszynami w Twoim cyklu produkcyjnym. Robot, który stoi sam i nie rozmawia z resztą linii, tych warunków nie spełni. Poproś dostawcę, żeby w ofercie opisał konfigurację punkt po punkcie.
Czego ulga nie obejmuje?
Najwięcej pytań budzą przypadki graniczne. Nie wszystkie mają rozstrzygnięcie urzędowe.
- Roboty magazynowe. Interpretacja indywidualna Dyrektora KIS z 2.04.2024 uznała, że robot w automatycznym magazynie nie ma „zastosowań przemysłowych”, bo to magazynowanie, a nie wytwarzanie towarów. Interpretacja wiąże tylko wnioskodawcę, ale pokazuje podejście fiskusa. Robot na hali produkcyjnej to inna sytuacja.
- Sprzęt używany. Ustawa wymaga „fabrycznie nowych” urządzeń i nie definiuje tego pojęcia. Zakup używanego robota to ryzyko, które trzeba omówić z księgowym.
- Ryczałt ewidencjonowany. Ustawa o ryczałcie nie wymienia ulgi na robotyzację wśród dostępnych odliczeń, więc ryczałtowiec z niej nie skorzysta.
- Przenośniki. Ustawa nie wymienia z nazwy przenośników taśmowych ani rolkowych. Urzędowego rozstrzygnięcia brak, więc pozycję „przenośnik” traktuj jako pytanie do księgowego.
- Część pokryta dotacją. Koszty zwrócone Ci w jakiejkolwiek formie nie wchodzą do ulgi. Dotacja na robota zmniejsza więc podstawę odliczenia. Inne źródła finansowania opisuje tekst o dotacjach dla firm produkcyjnych.
- Pożyczka. Sfinansowanie zakupu pożyczką nie przeszkadza w skorzystaniu z ulgi.
Ile zaoszczędzisz w podatku? Przykład celi paletyzującej
Przy środkach trwałych ulgę liczy się od odpisów amortyzacyjnych, a nie od ceny zakupu. Takie stanowisko MF utrzymuje od początku, a od 2027 r. zapisze je wprost nowy ust. 2a. Dlatego w pierwszym roku zobaczysz kilkanaście procent odliczenia, a nie połowę ceny.
| Podatnik | Stawka | Oszczędność w pełnym roku odpisów (odliczenie 45 000 zł) | Oszczędność łącznie (odliczenie 256 000 zł) |
|---|---|---|---|
| Spółka CIT, stawka podstawowa | 19% | 8 550 zł | 48 640 zł |
| Mały podatnik CIT | 9% | 4 050 zł | 23 040 zł |
| Przedsiębiorca na PIT liniowym | 19% | 8 550 zł | 48 640 zł |
- Realny efekt. Przy 19% ulga zwraca ok. 9,5% wydatku (48 640 zł z 512 000 zł), przy 9% ok. 4,5%. To pomoc przy zakupie, a nie jego finansowanie.
- Skala podatkowa. Oszczędność to odliczenie pomnożone przez Twoją stawkę krańcową: przy 12% z 45 000 zł jest to 5 400 zł, przy 32% – 14 400 zł.
- Stawka 9%. Przysługuje tylko małemu podatnikowi z przychodami do 2 000 000 euro.
- Stawki od 2027 r. Ustawa z 5.11.2026, która też czeka na podpis Prezydenta, zostawia 9% i 19% CIT oraz 19% PIT liniowy. Zmienia za to skalę PIT i wprowadza 22% CIT dla firm z przychodami powyżej 50 mln euro. Jeśli wejdzie w życie, przelicz przykład według swojej stawki.
- Limit dochodu i 6 lat. Odliczenie nie może przekroczyć dochodu z działalności w danym roku. Resztę przeniesiesz na kolejne 6 lat podatkowych, więc strata nie przekreśla ulgi.
- Zbycie robota. Sprzedaż robota lub oprogramowania przed końcem okresu amortyzacji (przy leasingu: przed końcem podstawowego okresu umowy) zwiększa podstawę opodatkowania o dotychczasowe odliczenia, w zeznaniu za rok zbycia.
- Strefa i PSI. Przy zwolnieniu SSE albo decyzji o wsparciu odliczasz tylko koszty, których nie uwzględniono w dochodzie zwolnionym.
Kupić robota w grudniu 2026 czy w 2027 roku?
O terminie zakupu nie powinien decydować sam podatek. Ulga nie jest jednorazowym odpisem całej ceny. Robot przyjęty do używania w grudniu 2026 r. da w tym roku odliczenie od niewielkiej części ceny (ile, zależy od daty przyjęcia do używania i sposobu amortyzacji), a resztę rozłożysz na kolejne lata. Wyjątkiem są koszty bez amortyzacji, jak szkolenia: te liczą się w roku poniesienia. Odpisy z lat 2027 i późniejszych chroni dopiero przedłużenie.
| Scenariusz | Koszty poniesione w 2026 r. | Koszty poniesione od 2027 r. |
|---|---|---|
| Prezydent podpisuje, ustawa zostaje ogłoszona przed 31.12.2026 | Ulga za odpisy i szkolenia z 2026 r., dalsze odpisy do 2036 r. Wyłączenia (EU ETS, paliwa kopalne, odpady) nadal obowiązują | Ulga na tych samych zasadach, bez wyłączeń |
| Weto albo skierowanie do Trybunału | Ulga za koszty 2026 r. Odpisy z 2027 r. wypadają poza ulgę, bo wg MF kosztem jest odpis dokonany w danym roku | Brak ulgi do czasu wejścia w życie przedłużenia |
- Gdy zakup nie jest pilny. Prezydent ma czas do 18.11.2026. Możesz zbierać oferty i podpisać umowę z dostawcą po jego decyzji.
- Gdy Twoja instalacja podlega EU ETS. Dla kosztów poniesionych przed 1.01.2027 wyłączenie obowiązuje, także po zmianie ustawy. Zakup w 2027 r. go omija. Sprawdź to z doradcą, bo ustawa ma wyjątek dla instalacji poniżej benchmarków.
- Gdy robot jest potrzebny już teraz. Kupuj, kiedy zwraca się w produkcji. Przy ok. 9,5% wartości ulga nie powinna przesądzać o terminie.
- Umowa z dostawcą. Wpisz terminy dostawy i odbioru oraz osobne pozycje na robota, peryferia, bezpieczeństwo, oprogramowanie i szkolenia. Łatwiej wtedy rozliczyć każdą z nich.
Od czego zacząć
Zanim podpiszesz umowę na robota, zrób pięć rzeczy.
- Sprawdź status ustawy na dziennikustaw.gov.pl: czy Prezydent ją podpisał i czy została ogłoszona. Termin Prezydenta mija 18.11.2026.
- Przejdź z dostawcą cztery warunki z definicji robota i poproś o pisemny opis konfiguracji. Zażądaj w ofercie osobnych pozycji na robota, peryferia, bezpieczeństwo, oprogramowanie i szkolenia.
- Upewnij się, że sprzęt jest fabrycznie nowy i że ta sama część nie jest pokryta dotacją.
- Z księgowym policz stawkę amortyzacji, datę przyjęcia do używania i dochód w latach, w których będziesz odliczać (limit dochodu i 6 lat). Zrób to przed grudniem.
- Zachowaj faktury, protokół przyjęcia do używania, umowę leasingu (jeśli jest) i ewidencję kosztów robotyzacji.
- W roku odliczenia złóż z zeznaniem informację o kosztach (według MF: PIT-RB lub PIT-RBS, w CIT: CIT-RB). Sprawdź aktualny wzór.
Jak Kalkulator Energii pomaga przy planowaniu robotyzacji
Robot to nowy odbiornik prądu w hali. Zanim dołożysz stanowisko, warto wiedzieć, ile i kiedy zakład płaci dziś za energię. Firma przesyła ostatnie faktury za prąd w PDF w formularzu na stronie głównej (przejdź do formularza). Ulgi podatkowej narzędzie nie policzy, to zadanie dla księgowego.
- Trzy kroki. Prześlij faktury, zobacz analizę przygotowaną na podstawie dokumentów, podejmij decyzję. Przed decyzją sprawdź pełną umowę i opłaty dodatkowe.
- Bez zobowiązań. Nie musisz się logować, a analiza jest bezpłatna. Wynik nie jest wiążącą ofertą i nie zastępuje aktualnej oferty sprzedawcy.
- Nowa linia a opłata mocowa. Robot pracujący w dni robocze w ciągu dnia dokłada pobór w godzinach, od których liczy się opłata mocowa. Zobacz opłatę mocową w 2027.
- Dla Twojej branży. Profil warsztatów i produkcji. Narzędzie prowadzi ENEIT sp. z o.o.
Najczęstsze pytania
Ulga na robotyzację do kiedy obowiązuje?
Dziś obejmuje koszty poniesione w latach 2022–2026 (w CIT do końca roku podatkowego rozpoczętego w 2026 r.). Przedłużenie do 2036 roku uchwaliły Sejm i Senat, ale ustawa czeka na podpis Prezydenta, który ma czas do 18.11.2026. Do jej ogłoszenia w Dzienniku Ustaw nie zakładaj, że ulga działa po 2026 roku.
Ulga na robotyzację: co obejmuje?
Fabrycznie nowego robota przemysłowego, urządzenia peryferyjne (na przykład chwytak), ogrodzenia i kurtyny świetlne, systemy zdalnego zarządzania i serwisu, panele operatorskie, oprogramowanie niezbędne do uruchomienia, szkolenia oraz opłaty leasingu finansowego z przeniesieniem własności. Robot musi spełniać cztery warunki z definicji w ustawie.
Ulga na robotyzację a leasing: czy można odliczyć opłaty?
Tak, ale tylko przy leasingu finansowym, w którym po podstawowym okresie umowy własność przechodzi na korzystającego. Leasing operacyjny nie daje ulgi. Jeśli zbędziesz sprzęt przed końcem podstawowego okresu umowy, zwiększysz podstawę opodatkowania o dotychczasowe odliczenia.
Ulga na robotyzację przykład: ile można odliczyć?
Odliczasz 50% kosztów, a przy środkach trwałych liczy się odpisy amortyzacyjne. W przykładowej celi paletyzującej za 500 000 zł przy amortyzacji 18% roczne odliczenie to 45 000 zł. Przy CIT 19% daje to 8 550 zł oszczędności rocznie, a przy 9% 4 050 zł. Odliczenie nie może przekroczyć dochodu, a resztę przeniesiesz na 6 kolejnych lat.
Źródła i zakres poradnika
Podstawą opisów rachunków i umów są materiały Urzędu Regulacji Energetyki. Warunki dla konkretnej firmy wynikają z jej umowy i aktualnej oferty sprzedawcy.
- Ustawa o PIT, tekst jednolity (Dz.U. 2026 poz. 592), art. 52jb
- Ustawa o CIT, tekst jednolity (Dz.U. 2026 poz. 554), art. 38eb
- Sejm: przebieg prac nad ustawą przedłużającą ulgę (druk 3149)
- Sejm: druk 3149, projekt z uzasadnieniem i oceną skutków regulacji
- Ministerstwo Finansów: Przewodnik podatkowy inwestora. Ulgi i zachęty
- Interpretacja indywidualna Dyrektora KIS z 2.04.2024 (0111-KDIB1-2.4010.83.2024.1.MK)